

问AI · 金饰量跌额增,悦己消费如何重塑金店盈利模式?
上半年金饰少卖了30%,但金店收进来的钱反而多了5%。
世界黄金协会的数据显示,2026年上半年中国金饰需求只有136吨,同比跌了三成,创下2006年以来同期最低;消费金额却达到1440亿元,同比还涨了5%,是历史上第二高的上半年金饰消费规模。克重下去了,金额没塌,说明买金饰的人换了买法,卖金饰的生意也在换一种做法。
同一份报告里,全国黄金总需求上半年是518吨,同比小幅下降7%,但仍高于476吨的十年均值。拉低总量的是首饰,撑住盘面的是另一头:金条和金币上半年需求同比激增31%至314吨,创下有记录以来最强的半年度表现。投资需求——金条、金币加黄金ETF——已经占到中国黄金总需求的66%。
黄金正在从首饰柜台的“大件消费”,变成一部分家庭资产表上的一个配置选项。这两件事的买法、算法和退出方式,几乎不是一回事。
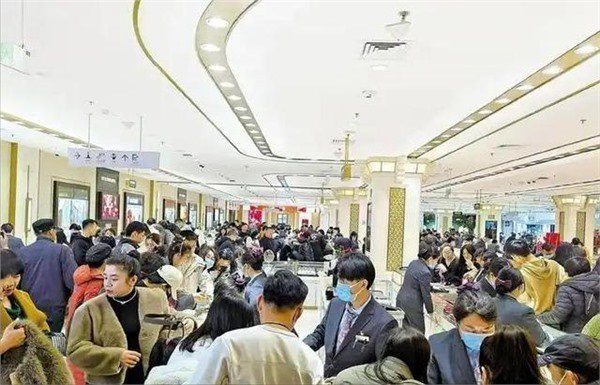
金饰销量跌三成,并不是消费者不花钱了。上半年金饰消费金额1440亿元,比去年同期还多,只不过钱花得更碎、更轻。世界黄金协会的零售商调研显示,44%的受访者反馈顾客买金饰是为了“悦己”,自戴消费占比连续三年上升;婚庆目的的消费占比已经从高峰期的40%以上降到17%。超四成零售商计划提高5克以下产品的备货,47%打算扩充5到10克区间。
一条1克出头的小手串,单价几百元,买的时候不太需要“下决心”,但金店靠它撑不起过去婚庆大单的利润厚度。克重降了,工费和设计溢价被推上来,这是行业在被迫换一种赚钱方式,而不是简单地“卖不动了”。
投资那头则是另一种热度。三季度黄金批发总需求只有234吨,同比下降21%,比十年均值低44%,上海黄金交易所的出库数据也在收缩。但资金并没有离开黄金。三季度中国黄金ETF流入270亿元,总持仓增加27吨;9月又净流入11吨,月末持仓冲到304吨,创下月末历史新高。
这里有一个容易被误读的细节:9月ETF持仓量创新高,但当月金价下跌,基金净值被拉低,资产管理总规模反而缩了2%到2760亿元。持仓吨数增加,不等于每个持有人账面上的钱变多了。买得多和赚到钱,中间隔着一层金价波动。
央行也在买,但和个人买金条不是同一道算术。2026年9月末,中国官方黄金储备约2410吨,当月增持23吨,连续第23个月增持;三季度合计净增63吨,9月单月购金规模是2023年10月以来最大的一次。央行买金用的是外汇储备的多元化和资产安全逻辑,周期以年计,不靠金价短期涨跌来结算盈亏。个人拿房贷、教育或医疗备用金去“抄作业”,承受的流动性和波动压力完全不同。
渠道和规则也在同步变。2026年7月7日,香港黄金中央清算及结算系统开始试运行,与上海黄金交易所推出首阶段“实物联通”,港金结算公司成为上金所国际会员并开设实物黄金账户,参与方可以通过双向划转在内地和香港市场之间调拨实物黄金。这套基建打通的是交易和交割的路径,降低跨境流转的摩擦,但它不改变一件事:金价的方向仍然由全球利率、美元和资金流向主导,沪港联通提供的是更顺畅的通道,不是价格保险。
行业成本端还有一层变化已经落地。2025年11月1日起执行的黄金税收政策,把标准黄金交易的增值税处理按投资性用途和非投资性用途区分开来:通过交易所交易标准黄金,卖出方免征增值税,未发生实物交割出库的交易所也免征;一旦实物交割出库,投资性用途的买入方后续销售只能开普通发票,非投资性用途的一般纳税人则按普通发票金额的6%计算进项税额。对金店和加工企业来说,原料进项怎么抵扣、库存怎么摆、回购怎么定价,都需要重新算账。透明报价和回购折价的空间被压薄,靠信息差赚钱的余地变小了。
首饰消费在向轻克重、悦己型迁移,投资需求在向金条、金币和ETF集中,央行按自己的节奏增持,沪港基础设施在铺路,税收规则在收紧经营端的粗放空间。这几条线同时存在,但指向的不是同一个“黄金热”。
对普通家庭来说,真正需要分清的是两笔钱:一笔是花出去换佩戴和审美体验的钱,按消费品算;另一笔是放进去对冲其他资产波动的钱,按配置算,用长期闲置资金,接受它没有利息、也会下跌。金饰归金饰,投资归投资,把这两本账混在一起,才是这一轮分化里最容易踩空的地方。
申明:本文仅为观点与信息梳理,不构成任何立场与事实性、投资性等参考、建议。如有侵权或其他问题,请联系下架删除。
作者声明:个人观点,仅供参考
